Ley de Inocencia Fiscal II
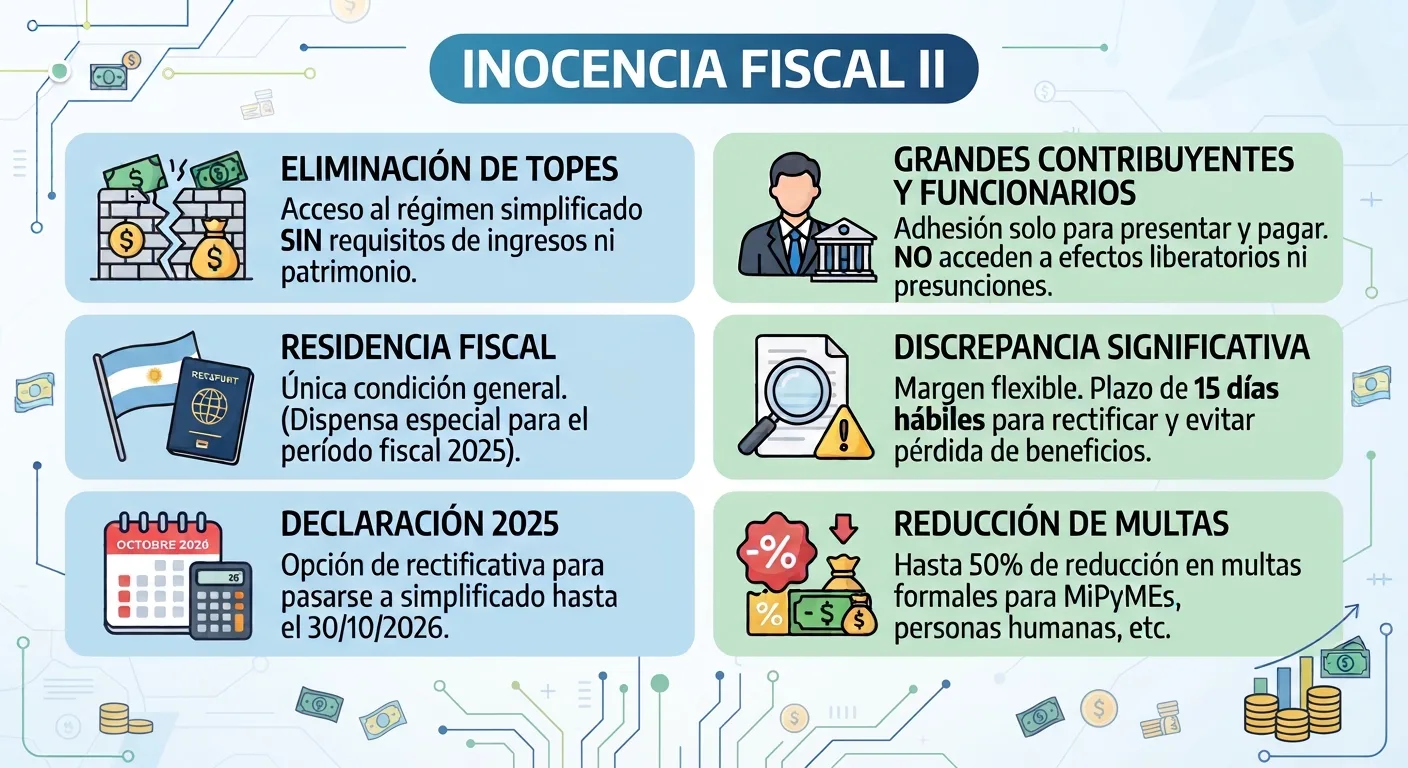
A través de la Resolución General N° 5916/2026 publicada en el Boletín Oficial, se reglamentó la eliminación de los límites de ingresos y patrimonio que condicionaban el acceso al régimen, la incorporación de los grandes contribuyentes nacionales y la precisión del tratamiento aplicable a los funcionarios públicos. Asimismo, se prevé que la falta de bancarización de una operación no implicaría, por sí sola, la exclusión del contribuyente del régimen.
La normativa incorpora las modificaciones que la Ley Nº 27.826, en el marco de la denominada “Inocencia Fiscal II”, introduce a la Ley N° 27.779
Ampliación del universo alcanzado
El cambio más relevante consiste en la eliminación de los parámetros de ingresos y patrimonio exigidos para acceder al Régimen de Declaración Jurada Simplificada, los cuales dejan de ser requisito de acceso y permanencia.
De esta manera, se amplía el universo de contribuyentes que podrían presentar la declaración jurada del impuesto a las ganancias a través de la modalidad simplificada, con información precargada por ARCA.
La medida busca simplificar el cumplimiento de las obligaciones fiscales y reducir la carga administrativa para un mayor número de contribuyentes, sin perjuicio de las facultades de verificación, fiscalización y control que conserva ARCA.
Residencia fiscal como requisito central
Grandes contribuyentes nacionales y funcionarios públicos
Precisión para el período fiscal 2025
Declaraciones juradas presentadas bajo el Régimen General
