Novedades ARCA
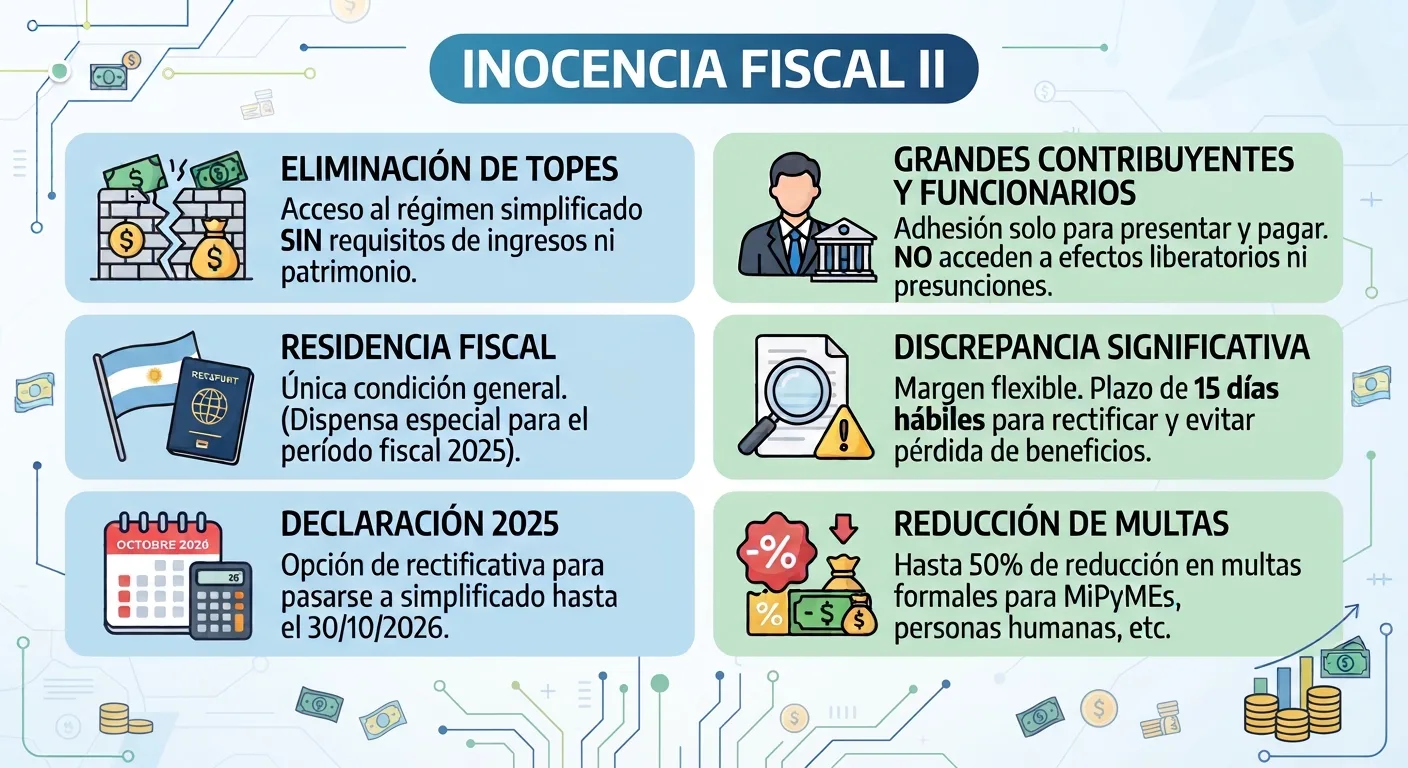
Ley de Inocencia Fiscal II
Se adecuó el régimen de declaración jurada simplificada del impuesto a las ganancias, a fin de incorporar los cambios introducidos por la ley de “Inocencia Fiscal II”.
Cargando…

Se adecuó el régimen de declaración jurada simplificada del impuesto a las ganancias, a fin de incorporar los cambios introducidos por la ley de “Inocencia Fiscal II”.
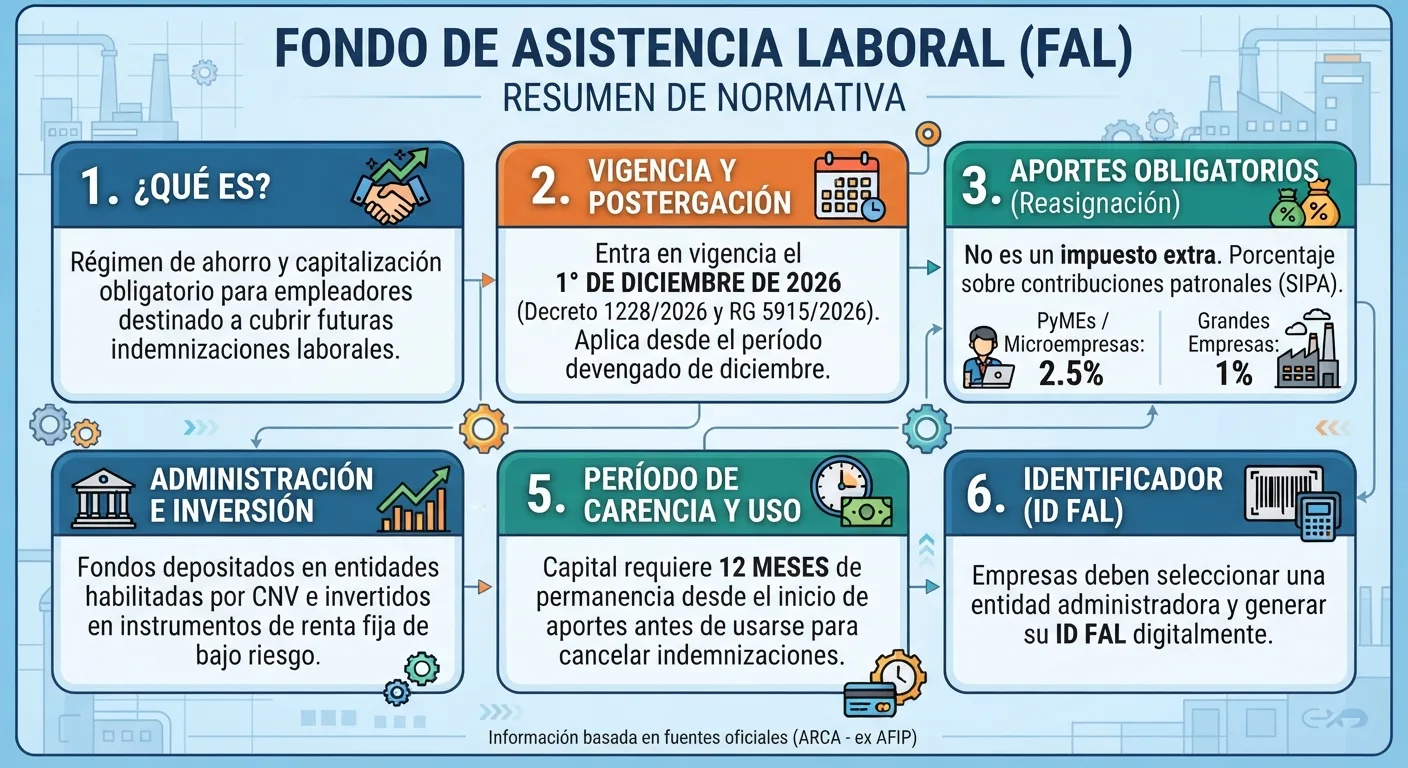
Mediante la Resolución General 5915/2026, se modificaron los requisitos y plazos establecidos para la determinación e ingreso de las sumas destinadas al Fondo de Asistencia Laboral (FAL).
Cambian los márgenes. Cambia el financiamiento. Cambian los mercados. Aparecen nuevas oportunidades de inversión, integración y agregado de valor. Ya no alcanza con producir bien. Hay que decidir bien.
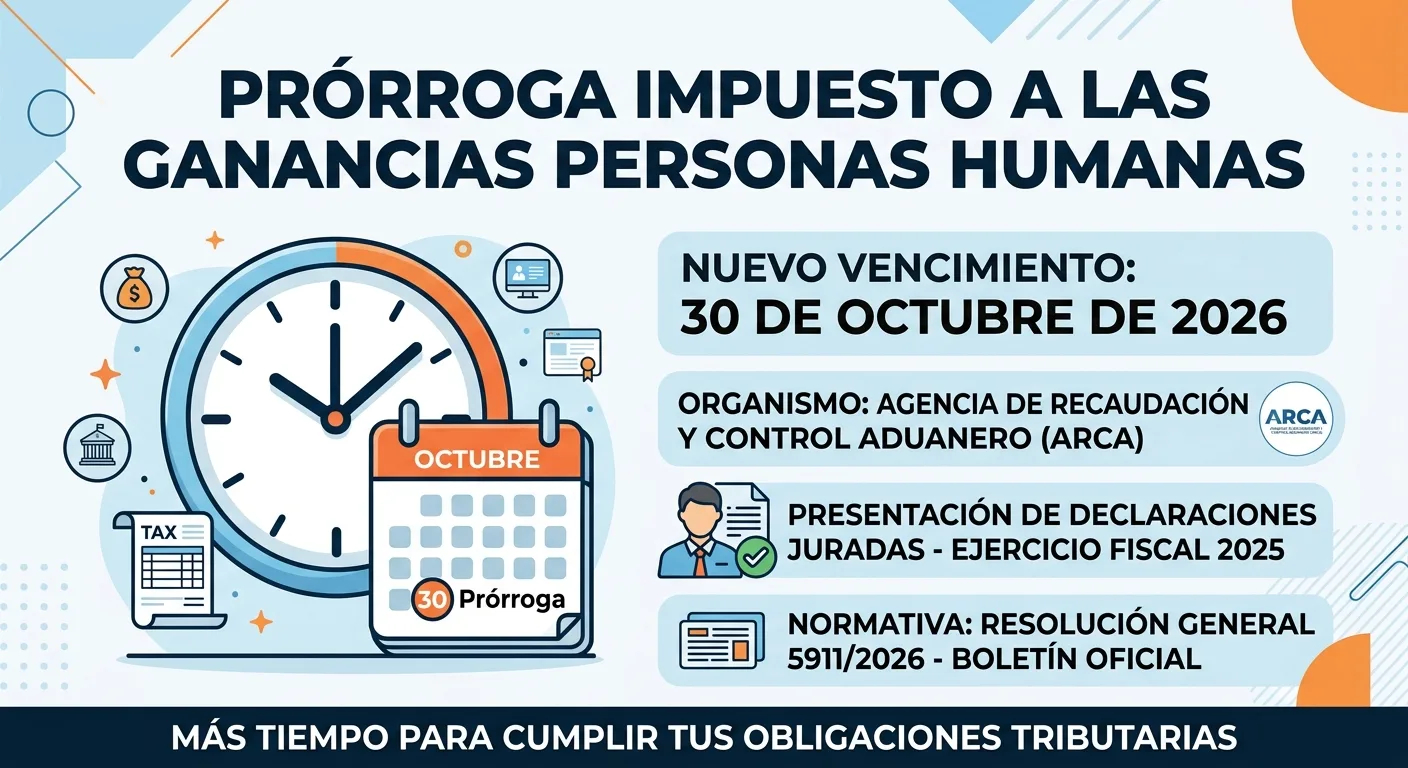
Se extendió hasta el 30 de octubre de 2026 el plazo para la presentación.
ARCA anunció nuevas obligaciones de facturación desde noviembre de 2026 para monotributistas sociales y promovidos. Conocé las fechas y qué revisar antes de comenzar.